بازار خريد و فروش امتياز وام با وجود ممنوعيت تبليغات، همچنان به فعاليت خود ادامه ميدهد؛ بازاري که در آن، متقاضي براي رسيدن به تسهيلات بانکي بايد هزينهاي جداگانه به دارنده امتياز يا واسطه بپردازد و گاهي پيش از دريافت وام، بخش بزرگي از مبلغ آن را از دست ميدهد، در اين ميان، خطر کلاهبرداري نيز جدي است؛


 کپی آدرس
اشتراک گذاری در فیس بوک
اشتراک گذاری در تویتر
پست الکترونیک
 اشتراک گذاری در لینکداین
اشتراک گذاری در واتساپ
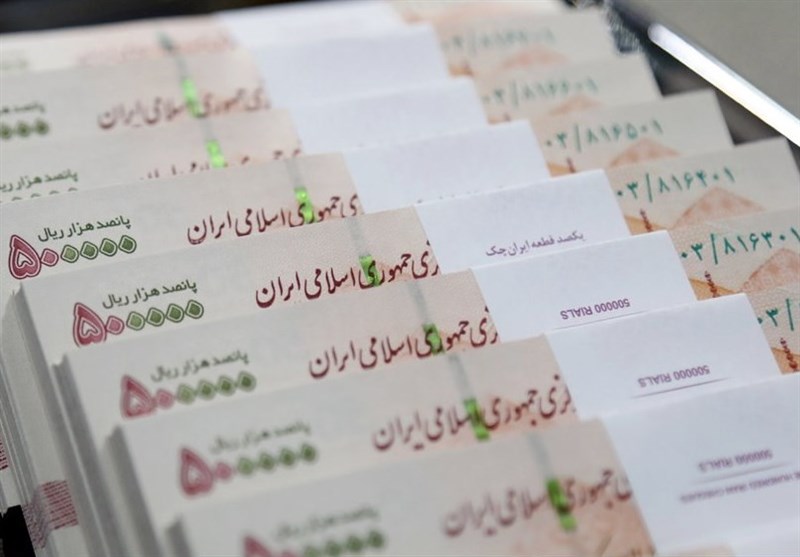
از دريافت پول بابت وامي که هرگز پرداخت نميشود تا گرفتار شدن افراد در تعهدات بانکي و اقساطي که عملاً منابع آن در اختيارشان قرار نگرفته است.
به گزارش تسنيم، پيش از اعمال محدوديتهاي تبليغاتي، آگهيهاي واگذاري امتياز وام در پلتفرمهايي مانند ديوار بهوضوح قابل مشاهده بود، حالا نيز دلالان براي ادامه فعاليت، از عنوانهايي مانند «وديعه» و «اعتبار» استفاده ميکنند يا مشتريان را به کانالهاي تلگرامي و ارتباطات خصوصي هدايت ميکنند، به اين ترتيب، محدوديت انتشار آگهي لزوماً بهمعناي توقف معاملات نيست و بازار غيررسمي وام همچنان از نياز فوري مردم به نقدينگي تغذيه ميکند.
وام ارزان بانکي، با هزينهاي که گاهي سر به فلک ميکشد
يکي از دلايل رونق خريد و فروش امتياز تسهيلات، فاصله ميان نرخ سود رسمي و هزينه واقعي دسترسي به وام است. در حالي که نرخ سود برخي تسهيلات بانکي از صفر تا 23 درصد تعيين شده، متقاضي ممکن است براي خريد امتياز، پرداخت کارمزد واسطه و تأمين هزينههاي اوليه، مبالغ سنگيني بپردازد؛ هزينههايي که در قرارداد رسمي وام به چشم نميآيند، اما فشار اصلي آنها بر دوش دريافتکننده تسهيلات است.
در اين بازار، صرف اعلام نرخ سود بانکي نميتواند تصوير روشني از هزينه واقعي وام ارائه دهد. وقتي متقاضي براي دسترسي به پولي که به آن نياز فوري دارد، ناچار به پرداخت مبالغ سنگين ميشود، بايد مجموع پول دريافتي، هزينههاي اوليه و اقساط آينده را کنار هم محاسبه کرد، در چنين شرايطي، ممکن است هزينه واقعي تأمين مالي بهمراتب بيشتر از نرخ سود رسمي باشد و در برخي معاملات، به ارقام بسيار بالا برسد.
از وام 500ميليوني، نصف پول به متقاضي نميرسد
يکي از ابعاد قابلتوجه بازار خريد و فروش امتياز وام، هزينهاي است که پيش از دريافت تسهيلات از متقاضي گرفته ميشود، براي مثال، اگر فردي براي دسترسي به يک وام 500 ميليون توماني، 250 ميليون تومان بابت خريد امتياز و کارمزد بپردازد، عملاً نيمي از مبلغ تسهيلات را پيش از استفاده از آن از دست داده است؛ با اين تفاوت که تعهد بازپرداخت اقساط همچنان ميتواند بر اساس کل وام محاسبه شود،
چنين معاملهاي، هزينه واقعي دسترسي به منابع مالي را بهشدت افزايش ميدهد. متقاضي در ظاهر صاحب يک وام 500 ميليون توماني شده، اما تنها 250 ميليون تومان در اختيار دارد و بايد براي بازپرداخت تسهيلاتي برنامهريزي کند که مبلغ اسمي آن دو برابر پول باقيمانده است.
مشکل زماني جديتر ميشود که متقاضي بدون محاسبه دقيق هزينهها و اقساط، صرفاً بر اساس وعده دريافت سريع پول وارد معامله شود، در اين شرايط، وامي که قرار بوده گرهي از مشکلات مالي او باز کند، ممکن است به تعهدي سنگين و طولانيمدت تبديل شود.
وقتي وام به نام يک نفر است، اما پول به دست ديگري ميرسد
خطر بازار غيررسمي تسهيلات فقط به کارمزدهاي سنگين محدود نميشود، در برخي معاملات، افراد با وعده دريافت وام يا کسب درآمد از امتياز بانکي وارد توافقهايي ميشوند که نتيجه آن ميتواند از دست رفتن پول، باقي ماندن بدهي يا گرفتار شدن در تعهدات بانکي باشد.
يکي از پرخطرترين حالتها زماني است که تسهيلات به نام يک شخص دريافت ميشود، اما منابع آن در اختيار فرد ديگري قرار ميگيرد، در چنين وضعيتي، اگر تعهدات قراردادي بهصورت رسمي تغيير نکرده باشد، مسئوليت بازپرداخت اقساط همچنان متوجه کسي است که وام به نام او ثبت شده است؛ حتي اگر پول عملاً به دست او نرسيده باشد.
در مواردي نيز افراد با وعدههاي مختلف به ضمانت تسهيلات ديگران تن ميدهند، اما وامگيرنده اقساط را پرداخت نميکند يا اساساً منابع تسهيلات در اختيار ضامن قرار نميگيرد، در نتيجه، ضامن ممکن است با مطالبه بدهي، محدوديتهاي بانکي و پيگيريهاي حقوقي روبهرو شود؛ در حالي که نه از تسهيلات استفاده کرده و نه لزوماً منفعتي از آن به دست آورده است.
اين معاملات نشان ميدهد اعتماد به وعدههاي شفاهي يا توافقهاي غيررسمي، بهويژه در موضوع ضمانت و انتقال امتياز وام، ميتواند پيامدهاي مالي سنگيني داشته باشد. واگذاري امتياز نيز بهخوديخود مسئوليت بدهکار رسمي را از بين نميبرد و هرگونه تغيير در تعهدات بايد مطابق مقررات و تأييد بانک انجام شود.
ممنوعيت تبليغ، دلالي وام را متوقف نکرد
محدوديت تبليغات خريد و فروش وام، مسير فعاليت آشکار واسطهها را دشوارتر کرده است، اما دلالي در اين بازار با حذف آگهيها از يک پلتفرم از بين نميرود. تا زماني که متقاضيان براي دريافت تسهيلات با محدوديت روبهرو هستند و برخي افراد حاضرند براي دسترسي سريعتر به پول هزينههاي سنگين بپردازند، واسطهها راهي براي ارتباط با مشتريان پيدا ميکنند.
استفاده از عنوانهاي غيرمستقيم در آگهيها، معرفي مشتري از طريق شبکههاي اجتماعي و انتقال مذاکرات به کانالهاي خصوصي، از روشهايي است که امکان ادامه فعاليت اين بازار را فراهم ميکند، در چنين فضايي، تشخيص پيشنهاد معتبر از معامله پرخطر نيز براي متقاضيان دشوارتر ميشود.
راه مقابله با بازار پرخطر وام چيست؟
براي محدود کردن آسيبهاي اين بازار، حذف آگهيها بهتنهايي کافي نيست، نظارت بر تبليغات بايد با برخورد با کلاهبرداري، شفافسازي شرايط تسهيلات و اطلاعرساني درباره مسئوليتهاي حقوقي وامگيرندگان و ضامنان همراه شود، بانکها نيز بايد شرايط انتقال امتياز وام، امکان تغيير بدهکار و حدود مسئوليت هر يک از طرفين را بهروشني اعلام کنند، متقاضيان هم بايد پيش از پرداخت هرگونه وجه، امکان قانوني انتقال تسهيلات را از بانک عامل بررسي کنند و از امضاي قراردادهاي مبهم يا ضمانت تسهيلاتي که از سرنوشت آن اطلاعي ندارند، بپرهيزند. پرداخت پول به واسطه، بدون اطمينان از سازوکار دريافت وام و تضمينهاي معتبر، ميتواند زمينه از دست رفتن سرمايه را فراهم کند.
در نهايت، مسئله بازار خريد و فروش امتياز وام فقط انتشار چند آگهي در فضاي مجازي نيست؛ موضوع اصلي، شکلگيري بازاري است که در آن نياز مالي مردم به فرصتي براي کسب درآمد واسطهها تبديل ميشود و هزينه دسترسي به تسهيلات را افزايش ميدهد،
تا زماني که دسترسي شفاف و مؤثر به وامهاي رسمي فراهم نشود و با معاملات پرخطر برخورد جدي صورت نگيرد، محدوديت تبليغات بهتنهايي نميتواند مانع ادامه اين چرخه شود.
کپی آدرس
اشتراک گذاری در فیس بوک
اشتراک گذاری در تویتر
پست الکترونیک
اشتراک گذاری در لینکداین
اشتراک گذاری در واتساپ
 بخش خبری آذربایجان
اظهار نظر 0
روزنامه به دیدگاه شما نیازمند است،از نظراتتون روی موضوعات پیشوازی خواهیم کرد.